Pour aller à l’essentiel :
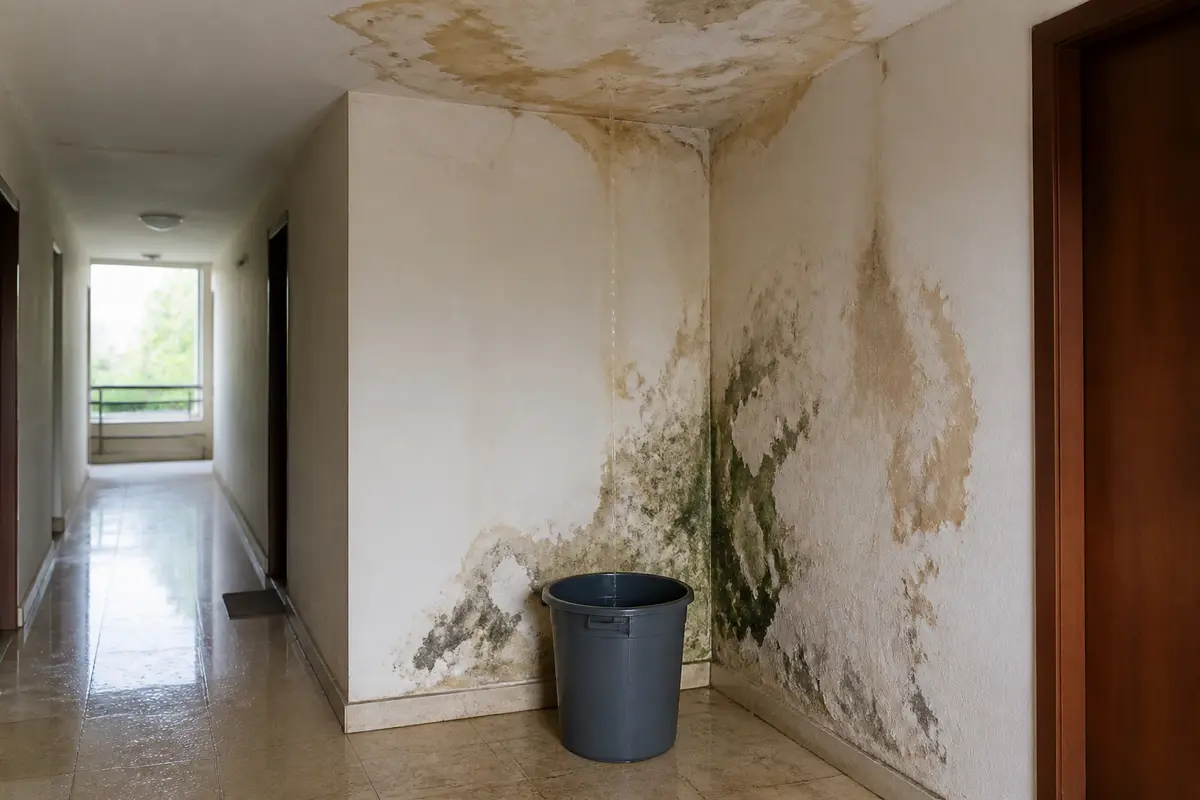
Le dégât des eaux provenant des parties communes engage la responsabilité du syndicat des copropriétaires et impose au syndic une déclaration sous cinq jours ouvrés à l’assurance. La gestion inclut la coordination d’une expertise, la rédaction d’un constat amiable et la prise en charge financière par l’assurance multirisque immeuble. Une intervention rapide limite les dégâts et simplifie les démarches d’indemnisation.
Qui est réellement chargé de gérer un sinistre qui traverse les parties communes d’une copropriété ? La responsabilité incombe généralement au syndic, qui doit suivre des protocoles stricts pour déclarer l’incident et organiser les réparations. Le cadre légal différencie clairement la prise en charge selon que la fuite touche les parties communes ou privées, ce qui influence les obligations et recours des copropriétaires. Comprendre ce fonctionnement permet d’anticiper les démarches nécessaires et de maîtriser la gestion du sinistre avec une coordination entre syndic et assureurs.
Dégât des eaux provenant des parties communes : syndic
Lorsqu’un sinistre lié à une fuite d’eau traverse les parties communes d’une copropriété, le syndic joue un rôle central dans la gestion du dossier. En tant que représentant légal du syndicat des copropriétaires, il doit déclarer le sinistre à l’assurance de l’immeuble dans un délai strict de cinq jours ouvrés. Ce délai est crucial pour éviter la nullité du dossier et garantir la prise en charge financière par l’assureur.
Le syndic supervise ensuite la recherche de fuite, l’expertise du sinistre, ainsi que la coordination des réparations. Il organise la rédaction d’un constat amiable avec les copropriétaires affectés, collecte photos et justificatifs, et assure le suivi auprès de la compagnie d’assurance. En cas d’absence d’accord ou de refus du syndicat de procéder aux travaux nécessaires, le syndic doit relancer les copropriétaires concernés ou faire intervenir des professionnels compétents.
Il est important de noter que les honoraires du syndic pour la gestion du sinistre ne peuvent être facturés séparément et sont inclus dans ses prestations classiques. Sauf exception, les frais liés au sinistre sont déduits de l’indemnisation versée par l’assurance. Une prise en charge rapide de la situation réduit les risques d’aggravation des dommages et facilite la résolution des conflits entre copropriétaires.
Responsabilités : parties privatives vs communes
La distinction entre parties communes et privatives impacte directement la responsabilité en cas de dégât. Selon la loi du 10 juillet 1965, les parties communes comprennent notamment le gros œuvre du bâtiment ainsi que les équipements communs et les colonnes montantes de plomberie traversant plusieurs logements. Quand un dégât découle de ces éléments, la responsabilité de plein droit du syndicat des copropriétaires est engagée, même en l’absence de faute.
Inversement, si la fuite provient d’installations à usage exclusif d’un copropriétaire (sanitaires, canalisations privatives), ce dernier et son assurance multirisque habitation sont responsables des dommages causés, y compris ceux affectant d’autres lots ou parties communes. Cette répartition permet d’orienter clairement les démarches et les recours en indemnisation.
Cette distinction est cependant parfois complexe à établir, notamment si l’origine est indéterminée ou multiple, ou si le sinistre a des conséquences sur plusieurs niveaux. Dans ces cas, une expertise spécialisée peut être nécessaire pour clarifier la source et attribuer la responsabilité.
Procédures : déclaration, constat et assurance
Délai et formalités de déclaration
Toute personne concernée par un dégât des eaux doit déclarer le sinistre à son assurance dans un délai de cinq jours ouvrés suivant la connaissance de l’événement. Pour un sinistre en provenance des parties communes, cette responsabilité revient obligatoirement au syndic. En présence de dommages dans les parties privatives, un constat amiable doit être rédigé entre le syndic, les copropriétaires impliqués, et le cas échéant, les locataires.
Le document doit être accompagné de preuves photographiques et de justificatifs de propriété ou d’achat pour faciliter l’expertise et l’indemnisation. Il est contre-productif de retarder cette étape, car elle conditionne la recevabilité du dossier auprès des compagnies d’assurance.
Prise en charge de la recherche de fuite selon la nature du sinistre
Depuis juin 2020, la convention IRSI précise que la recherche de fuite dans une partie privative est prise en charge par l’assurance du propriétaire ou locataire concerné, tandis que pour les parties communes, elle incombe à l’assurance collective de la copropriété. En cas de défaut d’assurance du locataire, la garantie du propriétaire non occupant (PNO) peut intervenir.
Cette répartition évite que les frais de recherche ne soient indument supportés par des tiers. Une mauvaise gestion de cette étape peut entraîner des complications financières importantes pour les copropriétaires et allonger la procédure d’indemnisation.
L’éclairage de la rédaction. “La rapidité et la précision lors de la déclaration et déclaration du sinistre conditionnent la fluidité de l’indemnisation et limitent le risque de litige en copropriété.”
Indemnisation et garanties : IRSI, CIDE-COP et MRI
IRSI et CIDE-COP : conditions d’application
Les conventions IRSI (indemnisation et recours des sinistres immeubles) et CIDE-COP facilitent la gestion des sinistres liés à un dégât des eaux dans une copropriété. IRSI s’applique aux dommages inférieurs à 5 000 euros HT par lot, avec désignation d’un seul assureur gestionnaire — généralement celui de la copropriété — qui pilote la recherche de fuite, l’expertise et l’indemnisation.
Pour les sinistres dépassant un montant de 1 600 euros HT, notamment entre 1 600 et 5 000 euros HT, cette convention permet une indemnisation plus rapide, évitant les démarches multiples. La convention CIDE-COP, quant à elle, concerne les sinistres supérieurs à 5 000 euros HT affectant exclusivement les parties privatives, avec plusieurs compagnies d’assurance impliquées. Elle fixe clairement les modalités de répartition des indemnités entre les assureurs des copropriétaires et celui de l’immeuble.
Rôle de l’assurance multirisque immeuble et du syndic
L’assurance multirisque immeuble (MRI) souscrite par le syndicat est l’acteur principal dans les cas de sinistres provenant des parties communes. Elle couvre les réparations des parties communes et des préjudices liés aux sinistres. Le syndic pilote la déclaration, la coordination entre assureurs et l’avancement des travaux. Il veille également à faire respecter les délais et assure un suivi transparent auprès des copropriétaires.
Le maximum d’indemnisation dépend de l’évaluation fixée lors de l’expertise. Le syndic doit assurer que les réparations soient réalisées rapidement pour limiter le trouble de jouissance, car cela peut augmenter le montant des indemnités, notamment en cas de retard ou de négligence.
Prévenir les dégâts : conseils et maintenance
Entretien préventif : canalisations et toiture
Limiter le risque d’un dégât des eaux en copropriété passe par une maintenance rigoureuse des infrastructures communes. Cela inclut :
- L’inspection annuelle de l’étanchéité et du bon état de la toiture.
- Le curage régulier des gouttières pour éviter les obstructions et débordements.
- Le contrôle des colonnes montantes d’eau et canalisations visibles et invisibles.
- La vérification des joints et raccordements, notamment avant les périodes d’hiver ou départ en vacances.
Le syndic doit faire voter en assemblée générale les plans de maintenance nécessaires et tenir à jour le carnet d’entretien de la copropriété afin d’anticiper les risques de sinistre.
Détecteurs de fuite et bonnes pratiques
L’installation de détecteurs de fuite d’eau connectés dans les parties communes ou privatives peut alerter rapidement en cas d’incident. Ces dispositifs communiquent les surconsommations ou écoulements anormaux en temps réel via une application mobile, limitant ainsi les dommages.
Les copropriétaires et occupants doivent également adopter des gestes préventifs comme régler le chauffage en mode hors gel, couper l’alimentation en eau lors d’absences prolongées, et permettre un accès rapide en cas d’intervention d’urgence. La sensibilisation collective contribue à protéger le patrimoine commun et individuel.
FAQ — Dégâts des eaux causés par les parties communes en copropriété
Quelle est la jurisprudence concernant la dégradation des parties communes ?
La jurisprudence établit que la responsabilité du syndicat des copropriétaires est engagée de plein droit pour les dégâts causés par les parties communes, même sans faute, conformément à la loi de 1965. Cela facilite la prise en charge et l’indemnisation des sinistres liés aux parties communes.
Quelles sont les obligations du syndic en cas de fuite d’eau provenant des parties communes ?
Le syndic doit déclarer le sinistre à l’assurance dans un délai de cinq jours ouvrés, superviser la recherche de fuite, coordonner les réparations, organiser un constat amiable, collecter des preuves, et suivre l’indemnisation auprès des assureurs sans frais supplémentaires séparés.
Qui est responsable d’une fuite d’eau dans la dalle d’une copropriété ?
La responsabilité incombe au syndicat des copropriétaires si la fuite provient d’un élément des parties communes comme la dalle. Dans ce cas, l’assurance collective couvre les dommages et travaux, sauf si la fuite est liée à une installation privative, responsabilité alors du copropriétaire.
Que se passe-t-il en cas de sinistre en copropriété lié à un dégât des eaux ?
Le syndic déclenche la déclaration d’assurance, organise la recherche de la fuite, gère le constat amiable, coordonne les réparations et suit l’indemnisation dans le respect des délais pour éviter une aggravation des dégâts ou conflits entre copropriétaires.
Comment se répartissent les coûts d’une fuite d’eau entre parties communes et privatives ?
Les coûts liés à la fuite en parties communes sont pris en charge par l’assurance de la copropriété, tandis que ceux relatifs à une fuite dans une installation privative sont à la charge du copropriétaire et de son assurance habitation multirisque.
Quelle est l’obligation du syndic en cas de fuite d’eau dans les parties communes ?
L’obligation du syndic est de déclarer le sinistre à l’assurance dans les cinq jours ouvrés, coordonner la recherche de fuite et les réparations, rédiger un constat amiable avec les copropriétaires concernés, et assurer le suivi du dossier jusqu’à l’indemnisation complète.
Nathalie est auteure et rédactrice spécialisée en décoration et architecture d’intérieur, rédigeant des contenus clairs et précis pour guider les projets et aider à la sélection des matériaux et des styles.